新房价格年内首次止跌,楼市“金九银十”平稳收官
济南现房销售新政重塑市场预期
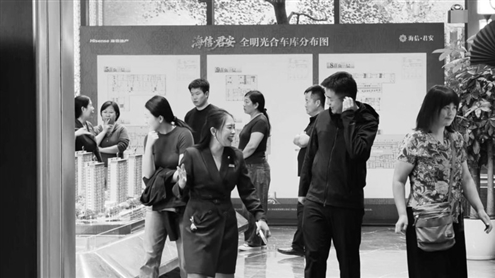
“金九银十”济南楼市平稳收官
 点击查看原图
10月30日济南商品住房现房销售新政正式发布,为今年济南楼市“金九银十”的传统销售周期落下收官之笔。山东商报·山海新闻记者梳理相关统计数据发现,今年“金九银十”传统营销旺季并未出现普涨式冲高,而是呈现冷热分化、温和修复的整体特征。九月新房成交大幅反弹,住宅价格迎来年内首次环比持平;十月市场热度温和释放,土地市场核心地块刷新楼面价纪录、外围板块平台托底特征鲜明;伴随十月末济南现房销售新政正式落地,更是为四季度乃至明年的楼市走向注入关键变量。
◎文/图 山东商报·山海新闻记者 夏子繁
新房价格止跌回稳
“金九”成交集中放量
根据国家统计局发布的最新房价数据,济南新建商品住宅价格迎来年内首次环比持平,同比下跌2.9%;二手房价格继续走弱,实现连续六个月下行,环比降0.4%、同比降4.8%。省内重点城市走势各有不同,青岛新房环比微涨0.2%,烟台、济宁新房环比小幅回落;二手房市场普遍承压,青岛、烟台、济宁二手房价格均出现环比下滑。
成交端,济南新房在9月迎来明显放量。据济南房协最新发布的2026年9月信息简报统计,9月济南新建商品房网签8343套,较8月新建商品房网签4998套环比上涨约66.9%,网签面积58.85万㎡,总金额65.75亿元;其中住宅网签2495套,较8月2022套环比上涨约23.4%,网签面积34.89万㎡,成交均价14082.41元/㎡。从区域分布看,历城区住宅网签645套,网签面积9.01万㎡,成交均价15391.20元/㎡,是济南全市成交主力;历下区住宅网签332套,网签面积5.47万㎡,成交均价26627.03元/㎡;市中区、槐荫区、天桥区住宅网签量分别为145套、191套、157套。近郊与县域板块当中,济阳区、章丘区成交靠前,分别网签393套、266套;长清、莱芜、商河、平阴成交规模依次递减,起步区、钢城区网签量相对偏少。
伴随成交回暖,新房供应同步释放。9月济南新建商品房批准预售2846套,供应面积43.64万㎡;住宅批准预售2473套,供应面积35.44万㎡。新增住宅供应集中在历城区,共获批621套;槐荫区、济阳区紧随其后,供应规模相近,历下、市中、高新、起步区也有住宅房源入市。
除新房市场外,9月济南二手房市场也保持平稳上行态势。根据济南市房地产中介与租赁行业协会公布的最新数据,9月济南二手房网签7754套,网签面积61.53万㎡,套数、面积环比分别上涨2.88%、2.86%,同比分别上涨5.55%、5.65%;其中二手住宅网签4670套,网签面积50.81万㎡,套数环比上涨3.00%、同比上涨4.40%,面积环比上涨4.05%、同比上涨6.32%,户均面积108.80㎡。区域上,历城区二手房网签1801套,为全市最高;历下区、市中区、槐荫区网签量均突破千套;天桥区网签765套。外围区县分化明显,章丘、莱芜成交规模靠前,济阳、平阴、商河成交有所回落,钢城区出现回暖迹象。户型方面,90—144㎡仍是二手住宅成交主流,历下、高新大户型占比更高,天桥、市中小户型成交占比突出。
“银十”市场温和释放
土拍行情分化凸显
承接9月成交回暖的态势,10月济南楼市整体保持平稳运行,传统“银十”节点市场热度温和释放,土地端动作密集成为该月度最受关注的市场变量。
国庆假期作为“银十”的核心窗口期,济南多数在售楼盘推出特价房源、车位优惠等节日促销活动,案场到访量较平日出现明显提升,刚需、改善项目均有不同程度的客户回流。从全国市场来看,假期楼市成交同比改善显著,据冰山研究院监测,国庆假期前6天,全国25城二手房累计成交27720套,同比增长53%;中指研究院数据显示,国庆假期重点监测城市新房、二手房日均成交规模均同比上涨超三成。济南市场同步跟随全国修复节奏,二手房带看量与咨询量维持高位,置换链条逐步畅通;新房市场则呈现板块分化,核心区热门项目去化表现好于远郊板块。
除此之外,10月济南土地市场动作频频,成交与挂牌两端均有重要节点落地,板块分化特征突出。10月26日,历下区CBD西片区两宗捆绑出让的住宅用地底价成交,由保利置业与历下城发组成的联合体以总价10.46亿元竞得。其中一宗容积率1.2的低密地块成交楼面价达20793元/㎡,刷新济南涉宅用地楼面价历史纪录,另一宗容积率1.8的地块楼面价为18031元/㎡。两宗地块地处茂岭山西侧核心区位,需配建托育机构及公共配套设施,业内观点认为,核心城区优质地块仍具备较强的市场吸引力,后续该地块或将打造高端改善类产品。
外围刚需板块则延续地方平台托底的拿地格局,王舍人片区多宗宅地由城投类平台公司底价摘得。10月30日,济南公共资源交易中心再度挂牌7宗地块,包含6宗涉宅用地及1宗社区服务用地,地上计容总建面超37万㎡,全部位于王舍人济钢片区。地块分属三大街区,涵盖地铁刚需与临公园低密两类产品方向。记者梳理发现,今年王舍人片区累计供应住宅用地已达22宗,合计建面约125万㎡,约占全市同期新增宅地供应总量的五成,是今年济南土地供应的核心承载板块。
全国修复节奏分化
济南现房新政重塑市场预期
从全国市场来看,今年“金九银十”呈现二手房修复快于新房、核心城市表现优于普通城市的特征。中指研究院数据显示,9月全国重点20城二手住宅成交11.9万套,同比增长7.4%;国庆假期期间,重点监测的25城新建住宅日均成交同比增长33.8%,重点11城二手房日均成交套数同比增长42.8%。业内普遍认为,全国楼市正处于低位修复阶段,政策托底效应逐步显现,但市场信心完全恢复仍需时间,城市间、板块间的分化将持续加剧。
恰逢“银十”收官的关键节点,济南楼市迎来供给端制度调整。10月30日,济南市住房和城乡建设局等多部门联合发布实施意见,正式落地商品住房销售制度优化新政。新政以今年8月28日为时间节点,明确此后发布出让公告的新建商品住房项目,优先推行现房销售模式,房企完成房屋首次登记、确认房屋无抵押查封等限制交易情形并完成备案后方可销售,真正实现“所见即所得”。配套规则同步细化,现房项目实行定金监管机制,房企取得施工许可证后方可收取定金,比例不超过总房款的5%,全额纳入监管账户、竣工交付前不得动用。
有房地产业内分析人士认为,现房销售制度的落地,最直接的作用是消解购房者对交付风险的顾虑,在当前市场信心修复阶段,能够有效降低置业决策门槛,尤其对刚需、刚改群体的入市意愿有明显提振作用。有品牌房企济南区域负责人表示,新政同时对开发企业的资金实力、工程管控能力和产品品质提出了更高要求,短期会加大房企资金周转压力,长期则会推动行业告别高周转模式,加速市场出清,资金稳健、产品力突出的企业将更具竞争优势。
另有业内专家指出,结合今年土地市场“平台托底、核心区价值抬升”的特征,现房销售政策将进一步重塑济南楼市供给格局。核心城区优质地块依托现房模式有望强化高端改善属性,外围刚需板块供给节奏将更趋平稳,未来市场竞争将从价格比拼全面转向产品力与交付力的比拼。整体来看,随着政策持续发力、供给结构优化,济南楼市四季度有望延续温和修复态势,而板块分化、产品分化的特征也将长期存在。
◎文/图 山东商报·山海新闻记者 夏子繁
新房价格止跌回稳
“金九”成交集中放量
根据国家统计局发布的最新房价数据,济南新建商品住宅价格迎来年内首次环比持平,同比下跌2.9%;二手房价格继续走弱,实现连续六个月下行,环比降0.4%、同比降4.8%。省内重点城市走势各有不同,青岛新房环比微涨0.2%,烟台、济宁新房环比小幅回落;二手房市场普遍承压,青岛、烟台、济宁二手房价格均出现环比下滑。
成交端,济南新房在9月迎来明显放量。据济南房协最新发布的2026年9月信息简报统计,9月济南新建商品房网签8343套,较8月新建商品房网签4998套环比上涨约66.9%,网签面积58.85万㎡,总金额65.75亿元;其中住宅网签2495套,较8月2022套环比上涨约23.4%,网签面积34.89万㎡,成交均价14082.41元/㎡。从区域分布看,历城区住宅网签645套,网签面积9.01万㎡,成交均价15391.20元/㎡,是济南全市成交主力;历下区住宅网签332套,网签面积5.47万㎡,成交均价26627.03元/㎡;市中区、槐荫区、天桥区住宅网签量分别为145套、191套、157套。近郊与县域板块当中,济阳区、章丘区成交靠前,分别网签393套、266套;长清、莱芜、商河、平阴成交规模依次递减,起步区、钢城区网签量相对偏少。
伴随成交回暖,新房供应同步释放。9月济南新建商品房批准预售2846套,供应面积43.64万㎡;住宅批准预售2473套,供应面积35.44万㎡。新增住宅供应集中在历城区,共获批621套;槐荫区、济阳区紧随其后,供应规模相近,历下、市中、高新、起步区也有住宅房源入市。
除新房市场外,9月济南二手房市场也保持平稳上行态势。根据济南市房地产中介与租赁行业协会公布的最新数据,9月济南二手房网签7754套,网签面积61.53万㎡,套数、面积环比分别上涨2.88%、2.86%,同比分别上涨5.55%、5.65%;其中二手住宅网签4670套,网签面积50.81万㎡,套数环比上涨3.00%、同比上涨4.40%,面积环比上涨4.05%、同比上涨6.32%,户均面积108.80㎡。区域上,历城区二手房网签1801套,为全市最高;历下区、市中区、槐荫区网签量均突破千套;天桥区网签765套。外围区县分化明显,章丘、莱芜成交规模靠前,济阳、平阴、商河成交有所回落,钢城区出现回暖迹象。户型方面,90—144㎡仍是二手住宅成交主流,历下、高新大户型占比更高,天桥、市中小户型成交占比突出。
“银十”市场温和释放
土拍行情分化凸显
承接9月成交回暖的态势,10月济南楼市整体保持平稳运行,传统“银十”节点市场热度温和释放,土地端动作密集成为该月度最受关注的市场变量。
国庆假期作为“银十”的核心窗口期,济南多数在售楼盘推出特价房源、车位优惠等节日促销活动,案场到访量较平日出现明显提升,刚需、改善项目均有不同程度的客户回流。从全国市场来看,假期楼市成交同比改善显著,据冰山研究院监测,国庆假期前6天,全国25城二手房累计成交27720套,同比增长53%;中指研究院数据显示,国庆假期重点监测城市新房、二手房日均成交规模均同比上涨超三成。济南市场同步跟随全国修复节奏,二手房带看量与咨询量维持高位,置换链条逐步畅通;新房市场则呈现板块分化,核心区热门项目去化表现好于远郊板块。
除此之外,10月济南土地市场动作频频,成交与挂牌两端均有重要节点落地,板块分化特征突出。10月26日,历下区CBD西片区两宗捆绑出让的住宅用地底价成交,由保利置业与历下城发组成的联合体以总价10.46亿元竞得。其中一宗容积率1.2的低密地块成交楼面价达20793元/㎡,刷新济南涉宅用地楼面价历史纪录,另一宗容积率1.8的地块楼面价为18031元/㎡。两宗地块地处茂岭山西侧核心区位,需配建托育机构及公共配套设施,业内观点认为,核心城区优质地块仍具备较强的市场吸引力,后续该地块或将打造高端改善类产品。
外围刚需板块则延续地方平台托底的拿地格局,王舍人片区多宗宅地由城投类平台公司底价摘得。10月30日,济南公共资源交易中心再度挂牌7宗地块,包含6宗涉宅用地及1宗社区服务用地,地上计容总建面超37万㎡,全部位于王舍人济钢片区。地块分属三大街区,涵盖地铁刚需与临公园低密两类产品方向。记者梳理发现,今年王舍人片区累计供应住宅用地已达22宗,合计建面约125万㎡,约占全市同期新增宅地供应总量的五成,是今年济南土地供应的核心承载板块。
全国修复节奏分化
济南现房新政重塑市场预期
从全国市场来看,今年“金九银十”呈现二手房修复快于新房、核心城市表现优于普通城市的特征。中指研究院数据显示,9月全国重点20城二手住宅成交11.9万套,同比增长7.4%;国庆假期期间,重点监测的25城新建住宅日均成交同比增长33.8%,重点11城二手房日均成交套数同比增长42.8%。业内普遍认为,全国楼市正处于低位修复阶段,政策托底效应逐步显现,但市场信心完全恢复仍需时间,城市间、板块间的分化将持续加剧。
恰逢“银十”收官的关键节点,济南楼市迎来供给端制度调整。10月30日,济南市住房和城乡建设局等多部门联合发布实施意见,正式落地商品住房销售制度优化新政。新政以今年8月28日为时间节点,明确此后发布出让公告的新建商品住房项目,优先推行现房销售模式,房企完成房屋首次登记、确认房屋无抵押查封等限制交易情形并完成备案后方可销售,真正实现“所见即所得”。配套规则同步细化,现房项目实行定金监管机制,房企取得施工许可证后方可收取定金,比例不超过总房款的5%,全额纳入监管账户、竣工交付前不得动用。
有房地产业内分析人士认为,现房销售制度的落地,最直接的作用是消解购房者对交付风险的顾虑,在当前市场信心修复阶段,能够有效降低置业决策门槛,尤其对刚需、刚改群体的入市意愿有明显提振作用。有品牌房企济南区域负责人表示,新政同时对开发企业的资金实力、工程管控能力和产品品质提出了更高要求,短期会加大房企资金周转压力,长期则会推动行业告别高周转模式,加速市场出清,资金稳健、产品力突出的企业将更具竞争优势。
另有业内专家指出,结合今年土地市场“平台托底、核心区价值抬升”的特征,现房销售政策将进一步重塑济南楼市供给格局。核心城区优质地块依托现房模式有望强化高端改善属性,外围刚需板块供给节奏将更趋平稳,未来市场竞争将从价格比拼全面转向产品力与交付力的比拼。整体来看,随着政策持续发力、供给结构优化,济南楼市四季度有望延续温和修复态势,而板块分化、产品分化的特征也将长期存在。